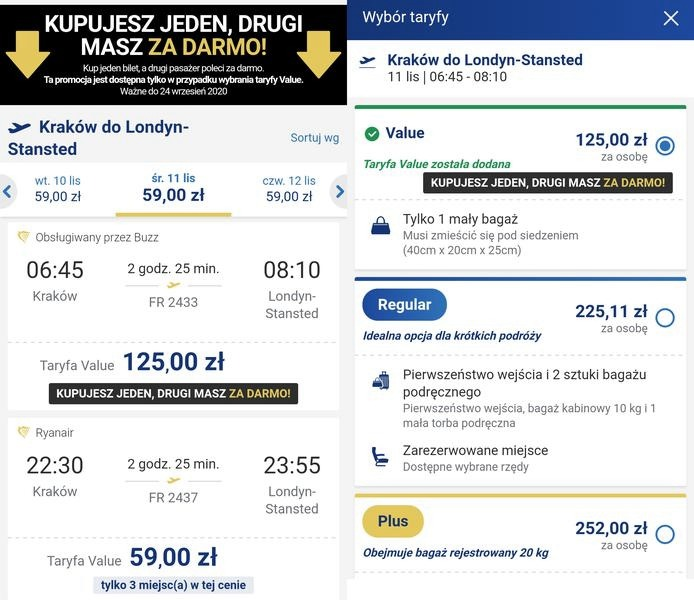
Zakup biletu lotniczego Ryanair może budzić wątpliwości przy rozliczaniu kosztów firmowych, zwłaszcza gdy trzeba ustalić właściwy sposób ujęcia wydatku i rozliczenia VAT. W artykule wyjaśniam, jakie dokumenty warto zachować, jak zaksięgować bilet oraz na co zwrócić uwagę przy rozliczeniu podatkowym. Podpowiadam też, jak postąpić z dodatkowymi opłatami za bagaż, wybór miejsca czy inne usługi.
- Bilet Ryanair jest kosztem, jeśli lot służy działalności i jest właściwie udokumentowany.
- Sprawdź sprzedawcę, dane firmy, trasę, kwoty oraz dokumenty rezerwacji i płatności.
- Lot krajowy co do zasady podlega stawce 8% VAT; międzynarodowy — 0%.
- Przy bilecie międzynarodowym zwykle nie odlicza się VAT ani nie wykazuje importu usług.
- W KPiR ujmij wydatek w „Pozostałych wydatkach”; kwota zależy od prawa do odliczenia VAT.
- Bagaż i inne usługi dodatkowe rozlicz z biletem lub na podstawie osobnego dokumentu.
- Błędne dane zgłoś sprzedawcy do korekty — nie poprawiaj dokumentu samodzielnie.
Bilet Ryanair zaliczysz do kosztów firmowych, jeśli lot służył działalności, na przykład spotkaniu z klientem, targom, szkoleniu, negocjacjom lub realizacji zlecenia. Wydatek powinien pomagać osiągnąć przychód albo zachować lub zabezpieczyć jego źródło, dlatego prywatny wyjazd nie spełnia tego warunku. Zachowaj dowody celu podróży, takie jak zaproszenie, program wydarzenia, korespondencja z kontrahentem czy rozliczenie delegacji.
Do księgowania wykorzystaj fakturę lub bilet spełniający wymagania dokumentu sprzedaży. Przed zapłatą podaj prawidłową nazwę firmy, adres i NIP, a potem sprawdź, czy sprzedawcą jest Ryanair, czy pośrednik. Zachowaj również potwierdzenie rezerwacji i płatności, a jeśli to możliwe — kartę pokładową. Wyciąg z karty potwierdza obciążenie, ale nie zawsze wskazuje rodzaj usługi ani jej związek z firmą. Jeśli dokument zawiera błąd, poproś wystawcę o korektę zamiast edytować go samodzielnie.
Jeden lot, różne zasady VAT — o czym pamiętać przy rozliczeniu?
Lot krajowy jest co do zasady objęty stawką 8% VAT. Czynny podatnik może odliczyć podatek, jeśli zakup służy działalności opodatkowanej i ma odpowiedni dokument. Z kolei transport międzynarodowy podlega stawce 0%: bilet może być kosztem, ale nie daje VAT do odliczenia. Zakup takiego biletu od zagranicznego przewoźnika zasadniczo nie wymaga wykazania importu usług w polskim JPK_VAT. Jeśli firma nie odlicza VAT, ujmuje w kosztach zwykle kwotę brutto, a jeśli ma prawo do odliczenia — kwotę netto.
Sprawdź też opłaty za bagaż, wybór miejsca i pierwszeństwo wejścia na pokład. Jeśli dotyczą tej samej podróży służbowej i są właściwie udokumentowane, możesz rozliczyć je razem z biletem lub na podstawie osobnego dokumentu. Jeśli zgłębiasz tę tematykę, sprawdź zasady przebukowania biletu w KOLEO. Przed przekazaniem wydatku księgowej porównaj kwotę faktury z potwierdzeniem płatności oraz sprawdź dane nabywcy i numer rezerwacji. Dzięki temu łatwiej wykazać, że wydatek dotyczył firmowego wyjazdu.
Jak zaksięgować bilet Ryanair w firmie
Najpierw ustal sprzedawcę i sprawdź dokumenty, a następnie oceń koszt oraz rozlicz VAT. Jeśli kupiłeś bilet przez pośrednika albo dokument zawiera błędne dane, skontaktuj się ze sprzedawcą.
- Ustal, kto sprzedał bilet. Sprawdź, kto widnieje jako sprzedawca i pobrał płatność. Przy zakupie bezpośrednio od Ryanair poszukaj dokumentów w panelu rezerwacji lub e-mailu; jeśli kupiłeś bilet na platformie, zwróć się do pośrednika. Pamiętaj, że potwierdzenie płatności nie zawsze jest fakturą.
- Sprawdź dokumenty rezerwacji. Porównaj fakturę lub bilet z potwierdzeniem rezerwacji i płatności oraz — jeśli ją masz — kartą pokładową. Zweryfikuj numer rezerwacji, trasę, datę lotu, kwoty i usługi dodatkowe, takie jak bagaż czy wybór miejsca. Zachowaj dokumenty w czytelnej formie.
- Oceń, czy wydatek jest kosztem firmowym. Zaliczyć bilet do kosztów uzyskania przychodów możesz wtedy, gdy podróż wiąże się z działalnością i służy osiąganiu, zachowaniu lub zabezpieczeniu przychodów. Podstawę księgowania stanowi faktura albo bilet spełniający wymagania dla takiego dokumentu, w tym zawierający numer i datę wystawienia, dane przewoźnika, opis usługi, kwotę podatku oraz należność ogółem.
- Rozlicz koszt i VAT zależnie od trasy. Przy krajowym przelocie co do zasady obowiązuje stawka VAT 8%. Czynny podatnik może odliczyć wykazany podatek, jeśli zakup służy działalności opodatkowanej. Z kolei transport międzynarodowy obejmuje stawka 0%, dlatego nie ma VAT naliczonego do odliczenia. Zakup biletu od zagranicznego przewoźnika na międzynarodowy przewóz osób co do zasady nie oznacza importu usług ani obowiązku ujęcia go w ewidencji VAT po stronie nabywcy. Przy trasie poza Polską uwzględnij także jej przebieg i właściwe zasady opodatkowania.
- Ujmij właściwą kwotę w księdze. W KPiR wpisz bilet związany z działalnością do kolumny „Pozostałe wydatki”. Jeśli jesteś czynnym podatnikiem VAT i masz prawo do odliczenia, ujmij koszt zasadniczo w kwocie netto, a VAT w rejestrze zakupu. Podatnik zwolniony z VAT wpisuje kwotę brutto. Przy stawce 0% kosztem jest co do zasady cała należność, bez odliczenia VAT.
- Popraw błędny dokument u wystawcy. Sprawdź nazwę, adres i numer podatkowy nabywcy. Jeśli dane są nieprawidłowe lub brakuje dokumentu, zgłoś sprawę sprzedawcy wskazanemu na dokumencie. Podaj numer rezerwacji, datę i trasę lotu oraz dane firmy. Nie zmieniaj pliku samodzielnie — korektę powinien wystawić sprzedawca.
Jak rozliczyć VAT w zależności od trasy lotu?
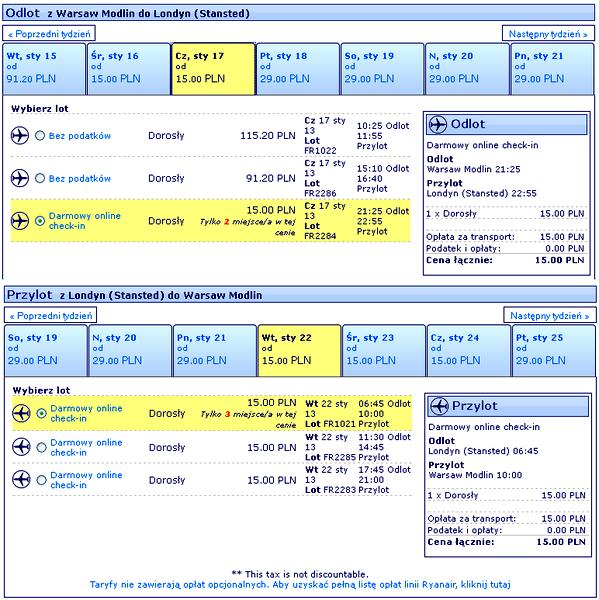
Najpierw sprawdź trasę, ponieważ bilet dokumentuje usługę przewozu pasażerów, a nie dostawę towaru. Lot krajowy, na przykład Gdańsk–Wrocław, podlega stawce VAT 8%. Czynny podatnik może odliczyć podatek, jeśli podróż służy działalności opodatkowanej. Przy cenie 250 zł netto VAT wynosi 20 zł, a kwota brutto — 270 zł.
Przewóz międzynarodowy obejmuje podróż z Polski za granicę, z zagranicy do Polski lub między dwoma państwami poza Polską, jeśli trasa przebiega przez Polskę. Obowiązuje stawka 0%, więc nie ma VAT naliczonego do odliczenia. Trasa Berlin–Madryt, która w całości omija Polskę, nie podlega polskiemu VAT. Ponadto polski nabywca, kupując bilet międzynarodowy od zagranicznego przewoźnika, co do zasady nie wykazuje importu usług w JPK_VAT — podatek rozlicza przewoźnik.
Jeden bilet, różne rozliczenia — co decyduje o odliczeniu?
Aby ująć wydatek, przygotuj fakturę lub bilet spełniający wymagania dokumentu uznawanego za fakturę. Sprawdź, czy zawiera numer i datę wystawienia, dane oraz numer identyfikacyjny przewoźnika, opis usługi, kwotę należności i — jeśli występuje — kwotę VAT. Zweryfikuj także dane nabywcy. Jeśli bilet kupujesz przez pośrednika, ustal, kto wystawił dokument, bo może on potwierdzać sprzedaż pośrednika. Zachowaj go z potwierdzeniem rezerwacji i płatności, a błędne dane zgłoś wystawcy do korekty.
Na liście znajdziesz najważniejsze elementy, które warto sprawdzić przy rozliczaniu biletu:
- trasę podróży i właściwą stawkę VAT,
- dane przewoźnika oraz nabywcy na dokumencie,
- opis usługi, kwotę należności i wykazaną kwotę VAT,
- potwierdzenia rezerwacji i płatności.
Rozliczenie zaczynam od sprawdzenia trasy i stawki, bo te elementy najczęściej decydują o prawidłowym ujęciu wydatku. Przy krajowej podróży służbowej i bilecie ze stawką 8% czynny podatnik może wpisać VAT do rejestru zakupów, a kwotę netto zaliczyć do kosztów, jeśli wydatek wiąże się z działalnością. Z kolei przy bilecie międzynarodowym ze stawką 0% do kosztów trafia zasadniczo kwota z dokumentu, bez odliczenia VAT. Podatnik zwolniony z VAT nie odlicza podatku naliczonego i ujmuje wydatek w kwocie brutto.
Wskazówka: zachowaj potwierdzenie trasy lotu — sam bilet może nie pokazywać, czy przewóz przebiegał przez Polskę, a to wpływa na właściwe rozliczenie VAT.
Czy zakup biletu od zagranicznego przewoźnika oznacza import usług?
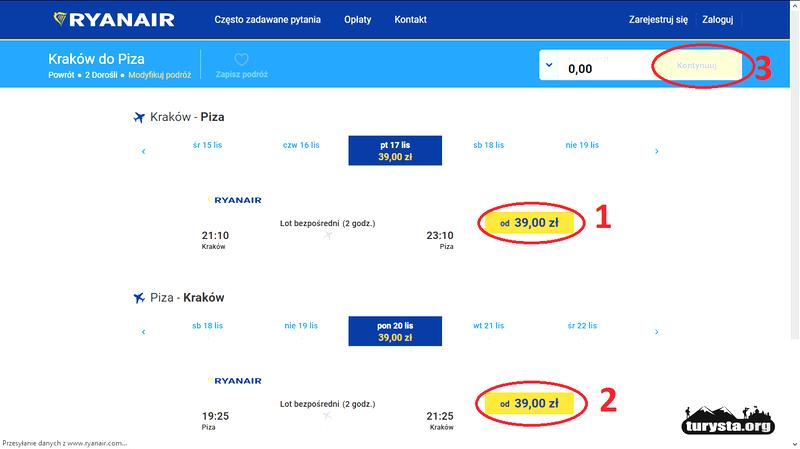
Zakup biletu u zagranicznego przewoźnika oznacza nabycie usługi przewozu osób, ale nie zawsze import usług rozliczany przez polską firmę. Przy typowym bilecie lotniczym VAT rozlicza przewoźnik, dlatego nabywca nie wykazuje transakcji jako importu usług w ewidencji VAT ani w JPK_V7. Decydują rodzaj przewozu i trasa, a nie sama siedziba linii za granicą.
Przy przewozie pasażerów miejsce świadczenia ustala się z uwzględnieniem pokonanych odległości, jednak transport międzynarodowy podlega szczególnym zasadom z art. 28f ustawy o VAT i przepisów wykonawczych. Międzynarodowy transport lotniczy może korzystać w Polsce ze stawki 0%, a krajowy co do zasady podlega stawce 8%. Bilet na trasie Warszawa–Rzym nie oznacza więc importu usług po stronie nabywcy. Z kolei lot Berlin–Madryt nie podlega opodatkowaniu w Polsce, jeśli odbywa się w całości poza jej terytorium. Warto jednak sprawdzić, czy zakup obejmuje wyłącznie bilet, czy również odrębne usługi dodatkowe.
Jeden bilet, dwa podatki? Jak uniknąć podwójnego opodatkowania
Interpretacje podatkowe z lat 2012, 2013, 2014 i 2019 potwierdzały, że zakup międzynarodowego biletu lotniczego nie oznacza importu usług. Odmienne rozliczenie mogłoby prowadzić do podwójnego opodatkowania tej samej usługi: najpierw przez przewoźnika, a następnie przez polskiego nabywcę. Przy weryfikacji najpierw porównuję trasę z dokumentem sprzedaży, a potem sprawdzam, czy nabywca może odliczyć polski VAT.
Warto zachować fakturę lub bilet oraz potwierdzenia rezerwacji i płatności. Jeśli zakup obsługiwał pośrednik, ustal, kto figuruje jako sprzedawca. Bilet może pełnić funkcję faktury, gdy zawiera wymagane dane: numer i datę wystawienia, dane przewoźnika i jego numer podatkowy, opis usługi oraz kwotę należności i podatku. Odliczenie wykazanego VAT zależy między innymi od związku wydatku z działalnością opodatkowaną. Przy stawce 0% nie ma natomiast podatku naliczonego do odliczenia.
Jakie dokumenty Ryanair zachować i sprawdzić przed księgowaniem?
Przed zaksięgowaniem biletu Ryanair zachowaj fakturę lub inny dokument sprzedaży, potwierdzenie rezerwacji i płatności oraz kartę pokładową. Jeśli ciekawią cię takie treści to dowiedz się, jak tanio zarezerwować nocleg. Następnie sprawdź w panelu przewoźnika i skrzynce e-mail, czy dokument dotyczy właściwej podróży: porównaj trasę, datę, pasażera i sześć znaków alfanumerycznych kodu rezerwacji (PNR). Jeśli kupiłeś bilet przez pośrednika, ustal, kto pobrał płatność i figuruje jako sprzedawca — od tego podmiotu może być potrzebny dokument.
Przed przekazaniem dokumentów sprawdź, czy obejmują wszystkie elementy zakupu:
- fakturę lub inny dokument sprzedaży;
- potwierdzenie rezerwacji i płatności oraz kartę pokładową;
- dokumenty dotyczące dodatkowych usług, takich jak bagaż, wybór miejsca lub pierwszeństwo wejścia na pokład.
Na fakturze sprawdź nazwę i adres sprzedawcy oraz nabywcy, numery identyfikacji podatkowej, datę i numer dokumentu, opis usługi, należność oraz wykazany VAT. Ustal też, czy obejmuje ona sam przelot, czy również bagaż, wybór miejsca albo pierwszeństwo wejścia na pokład; usługi dokupione osobno mogą mieć oddzielne potwierdzenia. Podaj poprawne dane firmy już podczas rezerwacji, a w razie pomyłki poproś wystawcę o korektę — nie zmieniaj samodzielnie pobranego pliku. Przed przekazaniem dokumentów księgowej porównaj kwoty z obciążeniem karty i szczegółami rezerwacji.
Stawka VAT zależy od trasy — sprawdź dokumenty przed rozliczeniem biletu
Bilet potwierdza zakup usługi transportu, a sposób rozliczenia VAT zależy między innymi od trasy. Krajowy transport lotniczy może podlegać stawce 8%, a międzynarodowy — 0%. Przy zakupie biletu na lot międzynarodowy od zagranicznego przewoźnika nabywca co do zasady nie rozlicza importu usług. Zanim jednak ujmiesz podatek, sprawdź VAT wykazany na dokumencie. Jeśli wynosi 0%, nie odliczaj VAT, choć wydatek związany z działalnością może stanowić koszt.
Przekaż księgowości komplet czytelnych plików, najlepiej z krótką informacją o celu podróży służbowej. Sprawdź, czy kwota na fakturze zgadza się z płatnością, i dołącz dokumenty dotyczące ewentualnych opłat dodatkowych. A tutaj coś dla zainteresowanych tą tematyką: sprawdź, jakie dokumenty złożyć wniosek paszportowy. Wyciąg bankowy potwierdza obciążenie, ale nie zastępuje faktury. Jeśli brakuje dokumentu, skontaktuj się z Ryanair lub właściwym pośrednikiem i podaj PNR, trasę, datę lotu, adres e-mail użyty przy zakupie oraz dane firmy.
Źródła:
- https://forum.gofin.pl/981671/archiwum/faktura-za-bilet-lotniczy-ryanair-podatek-vat
- https://poradnikprzedsiebiorcy.pl/-rozliczenie-zakupu-biletow-lotniczych-od-zagranicznego-przewoznika
- https://poradnikprzedsiebiorcy.pl/-zakup-biletow-lotniczych-konsekwencje-na-gruncie-vat
- https://poradnikprzedsiebiorcy.pl/-bilet-lotniczy-w-kosztach-firmowych-a-podroz-sluzbowa-przedsiebiorcy
- https://www.krgroup.pl/zakup-biletu-lotniczego-a-import-uslug/
- https://faktoringdlafirm.com/blog/ryanair-faktura-jakie-dane-wymaga-art-106e-ust-1/
Najczęściej zadawane pytania (FAQ)
Kiedy bilet Ryanair można zaliczyć do kosztów firmowych?Podróż musi mieć związek z działalnością, na przykład służyć spotkaniu z klientem, szkoleniu lub realizacji zlecenia. Warto zachować dowody celu wyjazdu, takie jak zaproszenie, korespondencję czy program wydarzenia.
Jakie dokumenty zachować do zaksięgowania biletu Ryanair?Zachowaj fakturę lub bilet spełniający wymagania dokumentu sprzedaży, potwierdzenie rezerwacji i płatności, a jeśli to możliwe także kartę pokładową. Sprawdź sprzedawcę, dane firmy, trasę i kwoty; wyciąg bankowy sam w sobie nie zawsze wystarcza jako dokument księgowy.
Jak rozliczyć VAT od biletu Ryanair na lot krajowy i międzynarodowy?Lot krajowy co do zasady podlega stawce 8% VAT, który czynny podatnik może odliczyć, jeśli zakup służy działalności opodatkowanej. Transport międzynarodowy może podlegać stawce 0%, więc nie ma VAT do odliczenia.
Czy zakup biletu międzynarodowego od zagranicznego przewoźnika oznacza import usług?Co do zasady polska firma nie wykazuje takiego biletu jako importu usług w JPK_VAT — VAT rozlicza przewoźnik. Warto jednak sprawdzić trasę i ustalić, czy zakup obejmuje wyłącznie przewóz, czy także odrębne usługi dodatkowe.
Jak ująć w kosztach opłaty za bagaż, wybór miejsca lub pierwszeństwo wejścia na pokład?Można je rozliczyć, jeśli dotyczą tej samej podróży służbowej i są właściwie udokumentowane, także na osobnym dokumencie. Porównaj kwoty z potwierdzeniem płatności i zachowaj dokumenty dotyczące tych usług.